Outils du courtier
Vérifier la régularisation du TMI, poste par poste
Chaque année, le locataire d’un bail net reçoit un relevé qui transforme douze mois de TMI estimé en chiffre réel, et souvent une facture pour la différence. La plupart des locataires la paient. Le relevé n’est souvent qu’un sommaire d’une page, et les erreurs qu’y trouvent les locataires et leurs courtiers reviennent : un rajustement d’occupation appliqué à des frais fixes, un toit neuf facturé en une seule année, des frais d’administration sur le compte de taxes. Voici comment le vérifier, poste par poste, avec les décisions canadiennes derrière chaque point.
À retenir
- Le relevé est un sommaire; les pièces justificatives, c’est à vous de les demander. Demandez-les même sans clause de vérification [2]; en Ontario, un tribunal a reconnu l’obligation implicite de remettre les comptes de taxes, les primes d’assurance et les factures de gestion avec la régularisation annuelle [17].
- Les mêmes postes causent la plupart des erreurs : le rajustement d’occupation, les dépenses en capital, les frais d’administration, la superficie qui sert de dénominateur à votre part, et la méthode de répartition des taxes [1, 5, 12].
- Tout dépend du texte du bail. Des tribunaux ont refusé des frais qu’un bail net ne permettait pas expressément [12, 15, 16], et ont accepté qu’un libellé large couvre une restauration de 5,5 millions de dollars [23].
- Le temps compte. En Ontario, le locataire qui réclame un TMI payé en trop est en général limité aux deux dernières années [7, 8]; le délai d’objection prévu au bail est souvent plus court [1].
Comment fonctionne la régularisation annuelle
Pendant l’année, le locataire paie le TMI par versements mensuels selon l’estimation du propriétaire, puisque les coûts réels ne sont connus qu’à la fin de l’année; le propriétaire compare ensuite l’estimation aux coûts réels, facture le manque à gagner et rembourse l’excédent [1]. Au Québec, on parle parfois de la « treizième facture », et la norme est de 90 ou 120 jours après la fin de chaque année pour transmettre le tout [3]; les baux ontariens fixent souvent un délai, par exemple 120 jours, et le complément est généralement payable dans les 30 jours du relevé [4]. Deux habitudes à surveiller. Certains propriétaires omettent la régularisation pendant des années tout en haussant l’estimation, et le locataire peut négocier que l’estimation n’augmente pas tant que le relevé n’est pas remis [5]. Et les baux accordent souvent un court délai pour contester : six mois dans un bail étudié [1]. Au Québec, sans clause exigeant un relevé détaillé avec factures, le bailleur n’a pas d’obligation de donner de détails [3].
Les sept endroits où se cachent les erreurs
| Poste | Ce qui cloche | Ce qui tranche | Source |
|---|---|---|---|
| Rajustement d’occupation | Des frais qui ne varient pas avec l’occupation (assurance, déneigement, aménagement paysager) rajustés comme si l’immeuble était plein | Seuls les frais variables devraient être rajustés; le locataire peut demander 95 % plutôt que 100 %, et une clause sans profit | [11, 12, 1] |
| Dépenses en capital | Un toit ou un stationnement facturé en entier en une année, ou amorti avec des intérêts que le bail ne prévoit pas | Sans texte qui le permet, ni l’amortissement ni les intérêts ne se refacturent; amortir sur la durée de vie utile | [12, 2, 5] |
| Frais d’administration | 15 % facturés sur les taxes et l’assurance, ou en plus de frais de gestion distincts | Seulement ce que le bail prévoit expressément; les frais excluent souvent taxes, assurance et capital | [15, 16, 5, 3] |
| Votre part | De grands locataires, des kiosques ou des entrepôts retirés de la superficie qui sert de dénominateur | Le dénominateur n’est souvent pas indiqué au bail : demandez-le | [5, 1] |
| Remesurage | Un nouveau mesurage BOMA augmente votre superficie, et avec elle le loyer de base et le TMI | Plafonner les rajustements à la hausse | [2] |
| Taxes foncières | La méthode de répartition change d’une année à l’autre, ou une baisse d’évaluation n’est pas créditée | Le pouvoir de répartir doit s’exercer de façon raisonnable et constante | [18, 16, 1] |
| Services publics | Répartis selon la superficie sans compteurs, si bien que les petits consommateurs paient pour les gros | Demander les factures avec le relevé | [1] |
Rajustement d’occupation. La clause de rajustement permet au propriétaire d’établir les frais variables comme si l’immeuble était entièrement occupé, pour que les locataires d’un immeuble partiellement vide ne profitent pas d’une aubaine [11]. Sans elle, le seul locataire d’un immeuble vacant à 30 % paierait 70 % de frais qu’il génère entièrement [12]. Le problème est l’inverse : le rajustement appliqué à des frais fixes comme l’assurance des biens, l’aménagement paysager ou le déneigement [1], qui ne baissent pas quand des locaux sont vides. Blakes recommande de limiter le rajustement aux frais variables et à 95 % d’occupation [11], et une praticienne estime qu’un tribunal ne permettrait vraisemblablement aucun rajustement sans texte exprès [12].
Dépenses en capital. Tout dépend du bail. Dans RioCan Holdings c. Metro Ontario Real Estate (2012 ONSC 1819), la réfection d’un stationnement de 431 000 $ était une dépense en capital exclue par le bail, même si le propriétaire l’avait amortie sur 20 ans [6, 13]; dans Parsons Precast c. Sbrissa (Ontario, 2012), le repavage d’un stationnement de près de 20 ans était un remplacement et non une réparation, et le locataire n’a pas payé sa part de 14 533 $ [13, 14]. En Colombie-Britannique, Trenchard c. Westsea Construction (2019 BCSC 1675) va dans l’autre sens : un libellé large d’« entretien, exploitation et réparation » qui ne distinguait pas le capital a permis au propriétaire de récupérer une restauration de 5,5 millions de dollars [23]. Lorsque le capital est permis, le locataire devrait exiger l’amortissement sur la durée de vie de la réparation [2], et les intérêts sur le solde non amorti exigent un texte qui leur est propre [12].
Frais d’administration et de gestion. Les baux prévoient des frais d’administration de généralement 15 % des frais d’exploitation, ou des frais de gestion de généralement 4 % des revenus bruts [12]. Une clause « nette » ne les permet pas à elle seule : dans C.C. Tatham & Associates c. 2057870 Ontario (2011), le tribunal a refusé des frais que le bail ne prévoyait pas [15, 16], et d’anciennes décisions ontariennes ont refusé des frais de 15 % non convenus [12]. Lorsque les deux sont facturés, des frais d’administration de 15 % en plus des frais de gestion sont une double facturation, et ils ne devraient pas s’appliquer à l’assurance, aux taxes, au capital ni à l’amortissement [5]. Au Québec, le bailleur ne devrait jamais facturer de frais d’administration sur les taxes foncières, et ces frais se négocient, au maximum 15 % [3].
Taxes foncières. Les taxes se répartissent généralement selon la superficie locative, si bien que le propriétaire assume la part des locaux vacants [21]. Dans 100 Bloor Street West c. Barry's Bootcamp (2025 ONCA 447), la Cour d’appel a jugé que le pouvoir de répartir les taxes doit s’exercer raisonnablement [18], et dans OGT Holdings c. Startek (Ontario, 2009), un propriétaire qui appliquait une méthode depuis des années n’a pas pu en changer rétroactivement [16]. Demandez les avis d’évaluation et les comptes de taxes, et vérifiez que toute baisse d’évaluation vous a été créditée [1].
Le droit de vérification, et quoi demander
Treadstone suggère de négocier le droit d’examiner les registres dans les 12 à 18 mois suivant le relevé, le propriétaire payant la vérification si elle révèle une surfacturation au-delà d’un seuil de 3 à 5 % [4]; un cabinet canadien de vérification de baux fait état de périodes de 12 à 36 mois [20]. Sans droit de vérification, le locataire doit se contenter de ce que le propriétaire fournit [1], mais en Ontario, le tribunal dans 1877352 Ontario Inc. c. 699147 Ontario Inc. (2016) a jugé commercialement raisonnable d’imposer au propriétaire de remettre avec la régularisation annuelle les documents qui la justifient, comme les comptes de taxes, les primes d’assurance et les factures de gestion [17]. Une entente de confidentialité répond à la plupart des objections [1]. Demandez :
- les comptes de taxes foncières et les avis d’évaluation [17, 1];
- les primes d’assurance, et les biens et la période qu’elles couvrent [17];
- les factures de gestion et les contrats de service, comme le déneigement et l’aménagement paysager [17, 1];
- les factures de services publics [1];
- la superficie de l’immeuble et la liste des locaux qui en sont exclus [5].
Jusqu’où remonter
| Province | Règle | Source |
|---|---|---|
| Ontario | Deux ans à compter du moment où le locataire aurait dû savoir; en 2026, la Cour d’appel a jugé que le délai court à partir de chaque paiement en trop, ce qui limite la réclamation aux deux années précédant l’action. Le propriétaire dispose de six ans pour un arriéré de loyer. | [7, 8] |
| Colombie-Britannique | Deux ans à compter de la découverte de la réclamation. | [9] |
| Alberta | Deux ans à compter du moment où le demandeur a su ou aurait dû savoir, ou dix ans après la naissance de la réclamation, selon le premier délai expiré. | [10] |
| Québec | Trois ans pour un droit personnel; l’appliquer au loyer additionnel payé en trop est notre lecture, pas celle d’une source. | [22] |
Le bail peut prévoir un délai plus court que la loi : l’Ontario permet aux ententes commerciales de modifier les délais de prescription [7], et bien des baux réputent le relevé définitif si le locataire ne conteste pas dans un délai donné [1]. Notez les deux dates dès que le relevé arrive.
Un exemple chiffré
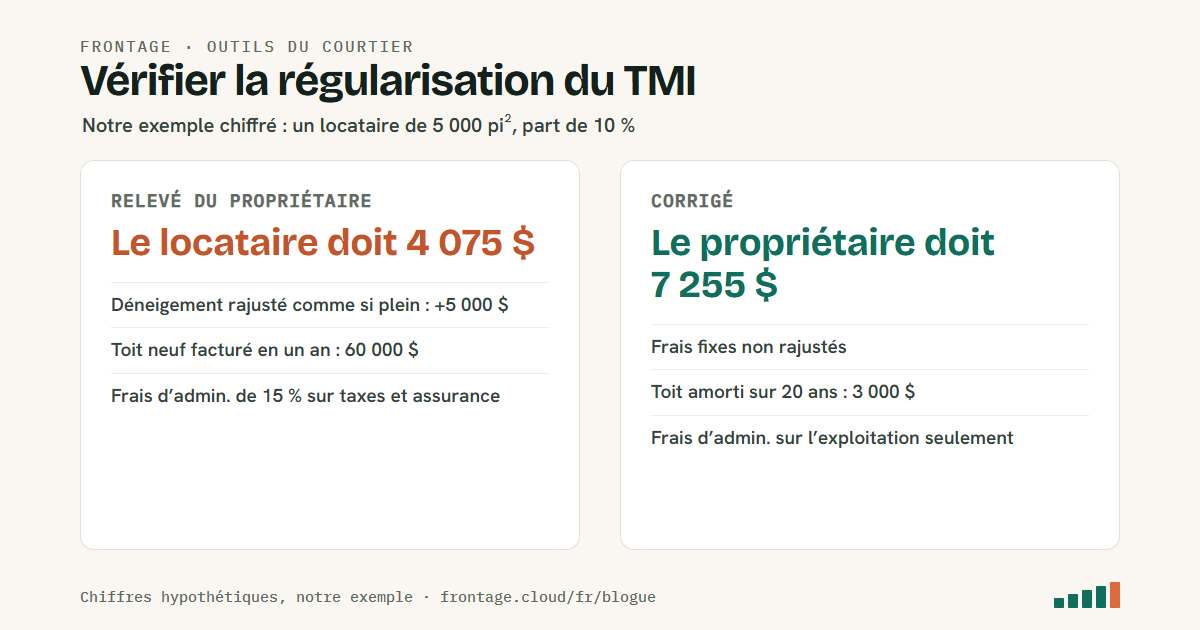
Cet exemple est le nôtre, construit à partir des points ci-dessus; les chiffres sont hypothétiques. Le bail permet un rajustement des frais variables à 100 % d’occupation, des frais d’administration de 15 % sur les frais d’exploitation mais pas sur les taxes ni l’assurance, et l’amortissement des dépenses en capital sur leur durée de vie, sans intérêts. L’immeuble compte 50 000 pieds carrés occupés à 80 %; le locataire en occupe 5 000, soit une part de 10 %, et a payé 54 000 $ d’estimations.
| Poste | Tel qu’émis | Corrigé | Pourquoi |
|---|---|---|---|
| Taxes foncières | 250 000 | 250 000 | |
| Assurance | 30 000 | 30 000 | |
| Réparations et entretien (dont un toit de 60 000 $) | 150 000 | 93 000 | Toit amorti sur 20 ans : 3 000 $ par année |
| Entretien ménager (40 000 $ à 80 % d’occupation) | 50 000 | 50 000 | Variable : rajustement permis |
| Déneigement et aménagement paysager (20 000 $) | 25 000 | 20 000 | Fixe : aucun rajustement |
| Frais d’administration, 15 % | 75 750 | 24 450 | Sur les frais d’exploitation seulement, pas sur les taxes ni l’assurance |
| Total | 580 750 | 467 450 | |
| Part de 10 % du locataire | 58 075 | 46 745 | |
| Moins les estimations payées | 54 000 | 54 000 | |
| Résultat | Le locataire doit 4 075 | Le propriétaire doit 7 255 |
La part du locataire était surévaluée de 11 330 $, environ 24 % de plus que le bon chiffre, bien au-delà d’un seuil de 3 à 5 % pour les frais de vérification. Que le toit puisse être facturé ou non dépend du texte du bail, comme le montrent RioCan, Parsons Precast et Trenchard [6, 13, 23]. Et si le propriétaire avait retiré de la superficie un locataire principal de 10 000 pieds carrés, la part du locataire passerait de 10 % à 12,5 % avant même de toucher aux autres postes.
La liste de vérification
- Notez les dates : le délai de remise du relevé prévu au bail et le délai de contestation ou de vérification qui commence à sa réception [3, 4, 1].
- Demandez les pièces justificatives, avec ou sans clause de vérification : comptes de taxes, primes d’assurance, factures de gestion, factures de services publics, contrats de service [2, 17].
- Recalculez votre part : votre superficie locative, celle de l’immeuble, et les locaux qui en sont exclus [5, 1, 2].
- Vérifiez le rajustement d’occupation : y en a-t-il un, à quel taux d’occupation, et sur les frais variables seulement [11, 12]?
- Vérifiez les frais d’administration : sont-ils au bail, sur quelle base, et s’ajoutent-ils à des frais de gestion [15, 5, 3]?
- Repérez les dépenses en capital : toit, pavage, CVCA. Exclues, ou amorties sur leur durée de vie [6, 13, 2]?
- Vérifiez les exclusions : financement, commissions de location et incitatifs, sommes récupérées des assureurs ou d’autres locataires, salaires du siège social [5].
- Vérifiez les taxes : la même méthode de répartition que l’an dernier, et les baisses créditées [18, 16, 1].
- Comparez avec un plafond d’augmentation, s’il y en a un; la plupart des baux n’en ont pas [19].
- Si la surfacturation dépasse le seuil du bail, réclamez les frais de la vérification [4].
Pour ce que couvre le TMI et ce qu’il coûte selon le marché, commencez par Le TMI en immobilier : ce que c’est et ce que ça coûte.
Questions
Qu’est-ce que la régularisation du TMI?
Le relevé de fin d’année qui compare le TMI payé par versements mensuels estimés aux coûts réels de taxes, d’entretien et d’assurance du propriétaire. Le locataire paie le manque à gagner et se fait rembourser l’excédent.
Un locataire peut-il vérifier les frais d’exploitation du propriétaire?
Si le bail prévoit un droit de vérification, oui, généralement dans un délai comme 12 à 18 mois. Sans ce droit, le locataire peut tout de même demander les pièces justificatives, et un tribunal ontarien a reconnu l’obligation implicite de remettre les comptes de taxes, les primes d’assurance et les factures de gestion.
Qui paie la vérification d’un bail?
Généralement le locataire, sauf si la vérification révèle une surfacturation au-delà d’un seuil prévu au bail, souvent de 3 à 5 %; le propriétaire paie alors.
Le propriétaire peut-il facturer des dépenses en capital dans le TMI?
Seulement si le bail le permet; des tribunaux ontariens ont exclu la réfection et le repavage d’un stationnement lorsqu’il ne le permettait pas. Lorsque le capital est permis, le locataire devrait exiger l’amortissement sur la durée de vie des travaux.
Jusqu’où peut-on remonter pour récupérer un TMI payé en trop en Ontario?
En général deux ans. En 2026, la Cour d’appel de l’Ontario a jugé que le délai court à partir de chaque paiement en trop, et le locataire n’a récupéré que les deux années précédant son action. Le bail peut prévoir un délai de contestation plus court.
Qu’est-ce qu’une clause de rajustement d’occupation?
Une clause qui permet au propriétaire de calculer les frais variables comme si l’immeuble était entièrement occupé, pour que les locataires d’un immeuble partiellement vide paient une juste part. Elle ne devrait viser que les frais qui varient avec l’occupation, pas l’assurance, le déneigement ni l’aménagement paysager.
Frontage garde le TMI de chaque bail, les dates de son relevé et son délai de vérification dans la fiche du bail, et les rappels vous arrivent avant l’échéance.
Sources
Cabinets d’avocats canadiens, résumés de décisions, lois et textes de praticiens, à jour en octobre 2026. Les pages de décisions de CanLII n’ont pu être consultées directement; chaque décision est citée au moyen du résumé d’un cabinet ou de CanLII Connects.
- H. Chhatriwala, University of Toronto Master of Forensic Accounting research paper, Concerns and issues with the additional rent component in commercial real estate leases, Jun 18, 2021.
- Houser Henry & Syron LLP, FAQ: issues for tenants to consider in a commercial lease, Aug 2024.
- Hochelaga, with Therrien Couture Joli-Cœur, Note informative pour les locataires commerciaux (Québec), undated.
- Treadstone Law, TMI in an Ontario commercial lease: what you actually pay, Aug 20, 2026.
- D. V. Westwood, Operating costs and other additional rents in a commercial lease from a tenant's perspective, Fall 2008.
- Fraser Milner Casgrain (now Dentons), Carswell Legal Alert: Confirmation of commencement date and capital costs, Nov 2012.
- E. Sallese, Minden Gross LLP, ICSC Toronto Law Conference: Can I still sue? How far back can I go? Limitation issues, Apr 27, 2017.
- J. Polyzogopoulos, Blaney McMurtry LLP, on CanLII Connects: Metro Ontario Real Estate Ltd. v. Hillmond Investments Ltd., 2026 ONCA 370, Jun 1, 2026.
- British Columbia, Limitation Act, SBC 2012, c 13, current.
- M.-F. Major, Supreme Advocacy LLP, on CanLII Connects: 926 Capital Corp v Petro River Oil Corp, 2016 ABCA 393 (Alberta Limitations Act, s. 3), Dec 21, 2016.
- J. Grignano, Blake, Cassels & Graydon LLP, Commercial lease gross-ups (via Mondaq), Mar 4, 2009.
- N. Vukovich, Daoust Vukovich LLP, ICSC Shopping Centre Legal Update: Operating costs, Spring 2009.
- D. Gold, Robins Appleby LLP, Capital repairs: an update, Jun 2013.
- S. Posen and C. Kobi, Minden Gross LLP, Commercial tenant not liable for costs of repaving parking lot (via Mondaq), Aug 22, 2014.
- W. A. Rowlands, McMillan LLP, Charging management fees or administration fees to tenants under a net or carefree lease (via Mondaq), Nov 20, 2012.
- A. Mockford, WeirFoulds LLP, Myopic stubbornness and other hazards, Dec 2011.
- A. Costin, McCarthy Tétrault LLP, Operating cost statements: how much information is enough? (via Mondaq), Aug 19, 2016.
- Canadian Lawyer, Ontario Court of Appeal denies appeal of decision on calculation of realty taxes, Jul 4, 2025.
- Lawson Lundell LLP, Negotiating caps for operating costs in commercial leases (via Mondaq), Aug 27, 2020.
- J. Howell, ENCOR Advisors, The ultimate guide to commercial lease auditing in Canada, Jun 14, 2026.
- UBC Sauder School of Business, Real Estate Division, Canadian real property: leasing space in Canada (ch. 9), undated.
- Québec, Code civil du Québec, art. 2925 (Légis Québec), current.
- J. Grignano and D. Ferreira, Blake, Cassels & Graydon LLP, Commercial leasing in Canada: a look back at 2019, Jan 8, 2020.
Information générale destinée aux professionnels de l’immobilier et aux locataires; ce n’est pas un avis juridique, fiscal, comptable ou en immobilier commercial. Les chiffres sont ceux publiés par chaque source aux dates indiquées et n’ont pas été vérifiés de façon indépendante. Les baux et les lois varient selon la province et le bail : lisez le bail et consultez un conseiller qualifié avant d’agir ou de conseiller un client.